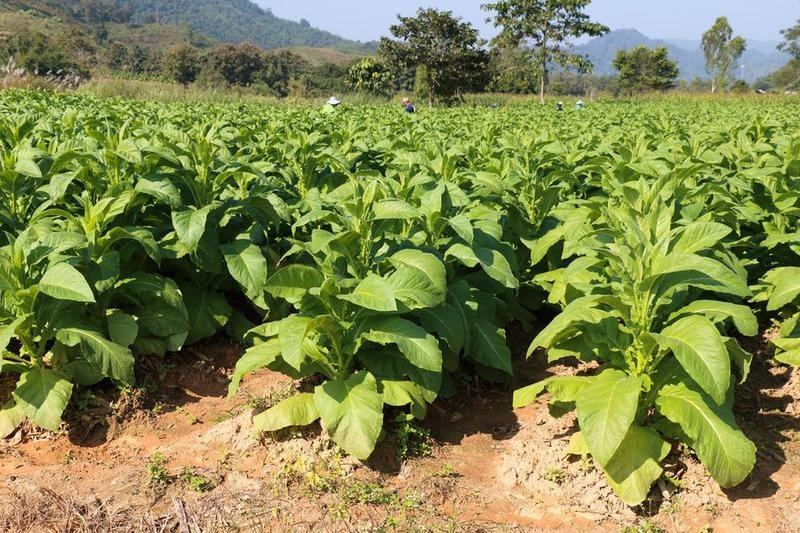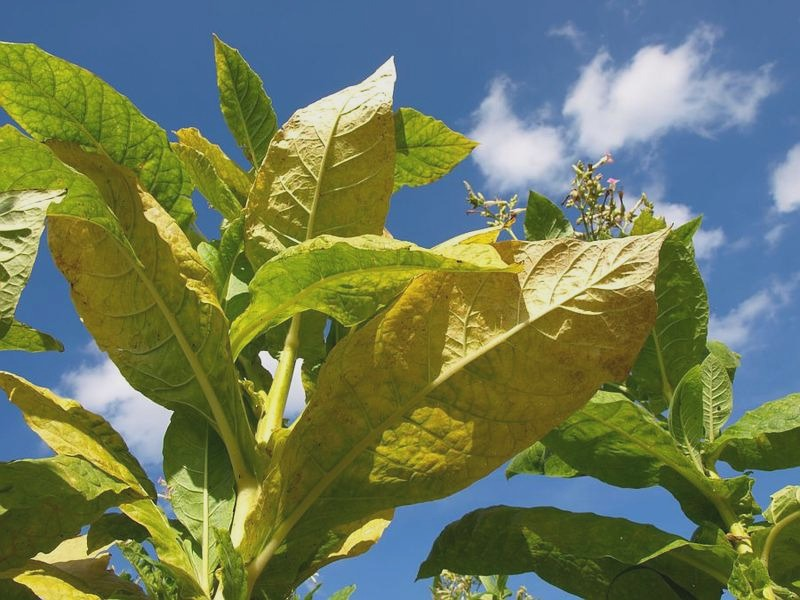
Analizując kwestię akcyzy, najpierw sprawdzam, czy liście nadal rosną na roślinie, czy zostały już zebrane i oddzielone. Jak już zahaczyliśmy o ten temat to sprawdź zasady dotyczące ilości tytoniu bez akcyzy. Zebrane liście mogą zostać uznane za susz tytoniowy — nawet jeśli ktoś wysuszył je na własne potrzeby, a nie na sprzedaż. Uprawa tytoniu i posiadanie rośliny to nie to samo co przechowywanie zebranych liści, dlatego domowy charakter produkcji nie zwalnia automatycznie z obowiązków akcyzowych.
Znaczenie ma m.in. to, czy od suszu zapłacono akcyzę i czy można ustalić, kto go sprzedał. Nabycie lub posiadanie nieopodatkowanego suszu może podlegać opodatkowaniu, jeśli nie da się ustalić sprzedawcy, a nabywca nie należy do wskazanych wyjątków. Dlatego służby mogą sprawdzać pochodzenie liści, dokumenty zakupu, sposób ich uzyskania oraz status właściciela. Samo stwierdzenie, że susz służy „na własny użytek”, nie zawsze rozstrzyga sprawę.
Bez dokumentów pochodzenie suszu może słono kosztować
Jeśli planuję obrót suszem, jego sprzedaż lub sprowadzanie, nie traktuję tego jak zwykłego handlu liśćmi. W zależności od sytuacji potrzebuję statusu pośredniczącego podmiotu tytoniowego albo muszę prowadzić skład podatkowy. Z kolei produkcja wyrobów tytoniowych może wymagać odpowiedniego wpisu do rejestru. Faktury, umowy i inne dowody pochodzenia pomagają ustalić, skąd pochodzi susz i czy rozliczono akcyzę. Brak wiarygodnych dokumentów może skutkować postępowaniem podatkowym oraz odpowiedzialnością karnoskarbową.
Przed rozpoczęciem uprawy lub przechowywaniem większej ilości liści sprawdzam aktualne przepisy i stawki akcyzy, zamiast polegać na dawnych poradach. Zasady się zmieniają, a obowiązki zależą m.in. od sposobu pozyskania suszu i jego dalszego wykorzystania. Szczególnie ostrożnie traktuję liście oddzielone od rośliny, kupione bez dokumentów lub znalezione w magazynie, bo trudniej wtedy wykazać ich legalne pochodzenie. A jak już mówimy o tym, Sprawdź, jak idealnie pociąć liście tytoniu. Jeśli mam wątpliwości, ustalam status towaru i swoje obowiązki, zanim go sprzedam, przewiozę lub poddam dalszemu przetwarzaniu.
Sprzedaż i import liści tytoniu: jakie obowiązki musi spełnić nabywca?
Liście tytoniu oddzielone od rośliny przepisy co do zasady uznają za susz tytoniowy. Dlatego sama nazwa „liście” nie zwalnia z obowiązków akcyzowych. Kupując, sprzedając lub sprowadzając taki surowiec, sprawdzam nie tylko jego jakość i cenę, lecz także pochodzenie, status sprzedawcy oraz to, czy akcyzę od suszu rozliczono w należnej wysokości.
Samo posiadanie liści nie zawsze jest zakazane, jednak obrót suszem bez wymaganych uprawnień lub rozliczonej akcyzy może prowadzić do zaległości podatkowych i odpowiedzialności karnoskarbowej. Znaczenie ma przy tym, czy działam jako osoba prywatna, rolnik, przedsiębiorca, pośredniczący podmiot tytoniowy czy podmiot prowadzący skład podatkowy. Jeśli zamierzam wytwarzać wyroby tytoniowe, sprawdzam również, czy muszę uzyskać odpowiedni wpis do rejestru.
Przed zakupem proszę sprzedawcę o dokumenty potwierdzające pochodzenie towaru i przebieg transakcji, takie jak faktura lub umowa. Sprawdzam też dane stron, ilość, datę dostawy oraz informację o rozliczeniu akcyzy. Przy imporcie dodatkowo ustalam kraj wysyłki, tożsamość importera oraz formalności celne i podatkowe dotyczące dostawy. Sama odprawa celna nie oznacza, że wszystkie obowiązki akcyzowe zostały dopełnione.
Nieudokumentowany susz tytoniowy może narazić nabywcę na spór z fiskusem
Przepisy przewidują opodatkowanie między innymi nabycia lub posiadania suszu tytoniowego przez podmiot inny niż prowadzący skład podatkowy, pośredniczący podmiot tytoniowy lub rolnik, który wyprodukował susz. Dotyczy to sytuacji, gdy akcyzy nie zapłacono w należnej wysokości, a nie można ustalić sprzedawcy. Dlatego nabywca powinien wykazać, od kogo otrzymał liście i na jakiej podstawie je posiada. Jeśli organ znajdzie susz u osoby bez odpowiedniego statusu, może zbadać jego pochodzenie.
Jeśli kupuję susz w celu dalszej odsprzedaży, przetwarzania lub produkcji, przed rozpoczęciem działalności ustalam, czy potrzebuję statusu pośredniczącego podmiotu tytoniowego, wpisu producenta wyrobów tytoniowych lub składu podatkowego. Nie traktuję tych formalności jako dodatku: właściwy status może decydować o tym, czy w danym modelu obrotu wolno mi przyjmować, przechowywać i przekazywać susz.
Przy imporcie sprawdzam również zgodność dokumentów: ilość i opis towaru muszą odpowiadać fakturze, dokumentom przewozowym oraz zgłoszeniom celnym. Zachowuję potwierdzenia płatności, korespondencję ze sprzedawcą i dokumenty transportowe. Prowadzę też ewidencję, która pozwala prześledzić każdą partię od dostawcy do odbiorcy. Ponieważ stawki i procedury mogą zależeć od aktualnych przepisów oraz rodzaju transakcji, przed zakupem większej partii weryfikuję je w obowiązujących regulacjach lub konsultuję z doradcą podatkowym.
Zasady obejmują także tytoń wyhodowany samodzielnie. Przepisy odrębnie wymieniają rolnika, który wyprodukował susz, ale sama uprawa nie oznacza, że można dowolnie sprzedawać, przekazywać lub przechowywać wysuszone liście bez sprawdzenia skutków podatkowych. Co więcej, zmiany przepisów objęły akcyzą również określone przypadki posiadania suszu, a nie tylko jego sprzedaż.
Dlatego przy każdej transakcji ustalam trzy kwestie: czym dokładnie jest towar, kto go sprzedał i czy prawidłowo rozliczono należną akcyzę. Dokumentuję zakup, sprawdzam wymagane wpisy i pozwolenia, a przy imporcie osobno weryfikuję formalności celne i akcyzowe. Dzięki temu ograniczam ryzyko, że pozornie legalny zakup liści doprowadzi do sporu z organami podatkowymi.
Warto wiedzieć, że o obowiązkach akcyzowych decyduje rzeczywisty charakter towaru, a nie jego nazwa na fakturze — określenie „liście tytoniu” nie wyklucza uznania ich za susz tytoniowy.
Status pośredniczącego podmiotu tytoniowego i wpis producenta — kiedy są wymagane?
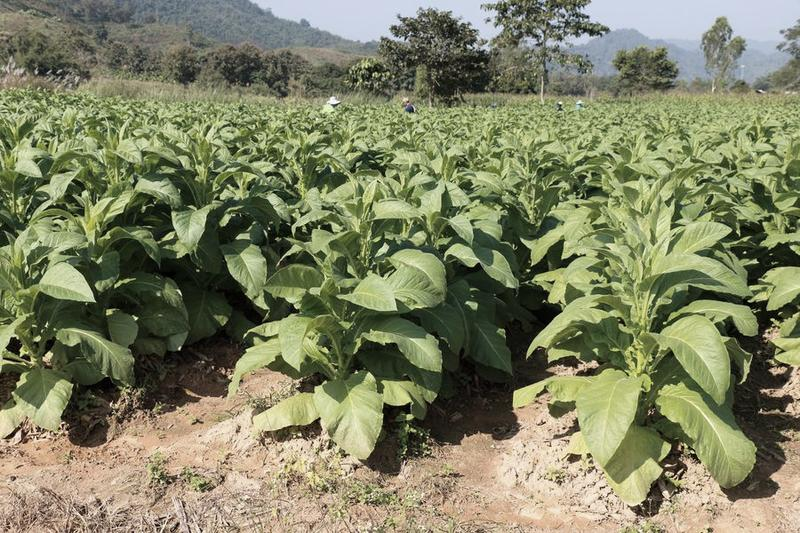
Przy sprawdzaniu zasad obrotu tytoniem kluczowe okazało się rozróżnienie między rośliną a suszem. Tytoń rosnący na polu to nie to samo co oddzielone od niego liście, które co do zasady stają się suszem tytoniowym. Samo posiadanie liści nie zawsze jest zakazane. Jednak ich nabywanie, sprzedaż, przywóz lub przechowywanie bez zapłaconej akcyzy może powodować obowiązek podatkowy i odpowiedzialność karnoskarbową.
Status pośredniczącego podmiotu tytoniowego (PPT) ma znaczenie dla przedsiębiorcy, który prowadzi działalność związaną z suszem, na przykład go nabywa, sprzedaje lub przemieszcza. Aby uzyskać ten status, trzeba wpisać się do właściwego rejestru — samo zgłoszenie działalności gospodarczej nie wystarczy. Inny wpis dotyczy producentów wyrobów tytoniowych: potrzebuje go podmiot wytwarzający takie wyroby, ale nie każdy, kto ma do czynienia z nieprzetworzonym suszem.
Susz czy gotowe wyroby? Od tego zależą obowiązki i ryzyko akcyzy
Najpierw warto ustalić, czy przedmiotem działalności jest obrót suszem, czy produkcja gotowych wyrobów. PPT zajmuje się suszem na wcześniejszym etapie obrotu, natomiast producent wpisany do rejestru wytwarza na przykład papierosy lub tytoń do palenia. Odrębne zasady dotyczą prowadzących skład podatkowy. Niezależnie od rodzaju działalności należy zachować dokumenty potwierdzające pochodzenie i ilość towaru. Jeśli u podmiotu bez właściwego statusu zostanie ujawniony susz, organy mogą badać jego pochodzenie oraz to, czy zapłacono akcyzę.
Najważniejsze różnice między rodzajami działalności i obowiązkami są następujące:
- pośredniczący podmiot tytoniowy (PPT) prowadzi działalność związaną z obrotem suszem,
- producent wyrobów tytoniowych wytwarza gotowe wyroby, takie jak papierosy lub tytoń do palenia,
- prowadzący skład podatkowy podlega odrębnym zasadom,
- przedsiębiorca powinien przechowywać dokumenty potwierdzające pochodzenie i ilość towaru.
Ponadto istotne jest, kto wyprodukował susz i czy można ustalić jego sprzedawcę. Zgodnie z zasadą opisaną w art. 9b ustawy akcyzowej opodatkowaniu może podlegać nabycie lub posiadanie suszu przez podmiot inny niż prowadzący skład podatkowy, PPT albo rolnik, który sam go wyprodukował — jeśli akcyzy nie zapłacono w należnej wysokości i nie da się ustalić sprzedawcy. Dlatego przed rozpoczęciem handlu warto sprawdzić, czy potrzebny jest status PPT, a przed produkcją wyrobów tytoniowych — czy trzeba uzyskać wpis producenta.
Wskazówka: przed zakupem suszu sprawdź nie tylko, czy sprzedawca ma wymagany status, lecz także zachowaj fakturę lub inny dowód zakupu — dokumenty mogą pomóc wykazać pochodzenie towaru i ustalić, czy akcyza została rozliczona.
Nieopłacona akcyza za susz tytoniowy: możliwe kary i postępowanie
Poniżej znajdziesz najważniejsze etapy oceny obowiązku akcyzowego, ustalania pochodzenia suszu oraz przygotowania do postępowania i jego możliwych konsekwencji.
- Ustal, czy posiadany materiał to susz tytoniowy. Liście tytoniu oddzielone od rośliny co do zasady kwalifikują się jako susz tytoniowy. Samo posiadanie nie zawsze jest zakazane, jednak liczą się sposób nabycia i przeznaczenie suszu oraz to, czy zapłacono od niego akcyzę w należnej wysokości.
- Sprawdź, czy powstał obowiązek podatkowy. Akcyza może dotyczyć m.in. nabycia lub posiadania suszu przez podmiot, który nie prowadzi składu podatkowego, nie ma statusu pośredniczącego podmiotu tytoniowego ani nie jest rolnikiem, który wyprodukował susz — jeśli akcyzy nie zapłacono, a sprzedawcy nie można ustalić. Obowiązek może powstać także przy własnej uprawie, więc nie zakładaj, że akcyzę płaci się dopiero przy sprzedaży.
- Zbierz dowody pochodzenia i rozliczenia. Zabezpiecz faktury, umowy, potwierdzenia płatności, dokumenty dostawy i korespondencję ze sprzedawcą. Jeśli susz pochodzi z własnej uprawy, zgromadź dokumenty potwierdzające uprawę i zbiór. Dzięki nim możesz wykazać, skąd pochodzi susz i czy rozliczono akcyzę.
- Sprawdź, czy działalność wymaga odpowiedniego statusu lub wpisu. Obrót, sprzedaż, import lub przetwarzanie suszu mogą wiązać się z dodatkowymi obowiązkami. Zależnie od rodzaju działalności potrzebujesz np. statusu pośredniczącego podmiotu tytoniowego, składu podatkowego albo wpisu do rejestru producentów wyrobów tytoniowych. Dlatego przed rozpoczęciem działalności ustal wymagane formalności.
- Przygotuj się na ustalanie źródła suszu przez organy. Jeśli organy ujawnią susz u osoby bez odpowiedniego statusu, mogą wszcząć postępowanie i zbadać jego pochodzenie oraz zapłatę akcyzy. Przedstaw dokumenty rzeczowo i dotrzymuj terminów wskazanych w pismach. Gdy organ kwestionuje twoje wyjaśnienia, rozważ pomoc doradcy podatkowego lub pełnomocnika.
- Oceń ryzyko finansowe i karnoskarbowe. Brak zapłaty akcyzy może oznaczać konieczność uregulowania podatku, a naruszenie obowiązków — odpowiedzialność karnoskarbową. Wysokość należności i sankcji zależy od okoliczności sprawy oraz obowiązujących przepisów. Dlatego sprawdź stawki właściwe dla danego roku, zamiast opierać rozliczenie na nieaktualnych danych.
Źródła:
- https://www.eporady24.pl/czy-osoba-prywatna-moze-posiadac-liscie-tytoniu,pytania,15,189,25058.html
- https://tytoniowo.pl/uprawa-tytoniu-na-wlasny-uzytek-polskie-prawo/